بحران مالی آسیا ۱۹۹۷: آغاز بحران از تایلند
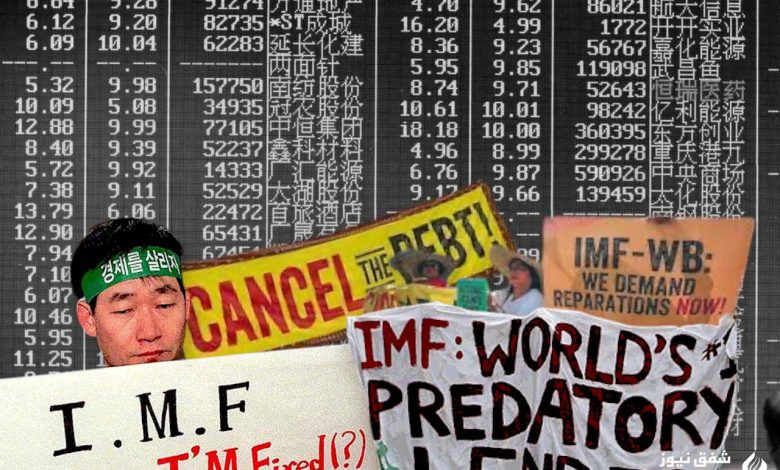
بحران مالی آسیا در سال ۱۹۹۷ از تایلند آغاز شد و در مدت کوتاهی به بخشهایی از شرق و جنوبشرق آسیا سرایت کرد. بحران که از ژوئیه ۱۹۹۷ وارد مرحله آشکار شد، بازارهای ارز، بانکها، شرکتها و بازارهای سهام کشورهای منطقه را تحت فشار شدید قرار داد. تایلند، اندونزی و کرهجنوبی بیشترین آسیب را در میان اقتصادهای بزرگ درگیر بحران تجربه کردند و آثار آن به مالزی، فیلیپین و هنگکنگ نیز رسید. فدرال رزرو در بررسی تاریخی خود، دوره بحران را از ژوئیه ۱۹۹۷ تا دسامبر ۱۹۹۸ ثبت کرده است.
در گزارشهای اقتصادی منتشرشده پس از بحران، مجموعهای از عوامل داخلی و خارجی برای توضیح این رخداد مطرح شد؛ از جمله افزایش شدید ورود سرمایه خارجی، رشد سریع اعتبارات بانکی، بدهی ارزی شرکتها و بانکها، ضعف نظارت مالی و فشار بر نظامهای نرخ ارز. صندوق بینالمللی پول تأکید کرده است که آسیبپذیریهای موجود باعث شده بود دولتها در برابر خروج ناگهانی سرمایه ابزار محدودی برای مقابله داشته باشند.
تایلند؛ شروع بحران در ژوئیه ۱۹۹۷
نقطه آغاز بحران به تایلند بازمیگردد. در سالهای پیش از بحران، اقتصاد تایلند رشد بالایی را تجربه کرده بود و سرمایه خارجی با سرعت وارد بازار این کشور میشد. بخش قابل توجهی از این منابع به فعالیتهای مالی، املاک و مستغلات و سایر بخشهای داخلی اختصاص یافت. همزمان، نظام ارزی تایلند فشار فزایندهای را تحمل میکرد.
به گزارش شفق نیوز، در ۲ ژوئیه ۱۹۹۷ بانک مرکزی تایلند نظام نرخ ارز بات را تغییر داد و اجازه داد ارزش پول این کشور در بازار تعیین شود. بات پس از آن بهشدت کاهش یافت و بحران ارزی به بحران مالی گستردهتری تبدیل شد. فدرال رزرو آغاز بحران مالی آسیا را در همین مقطع قرار میدهد.
کاهش ارزش بات برای شرکتها و مؤسساتی که بدهی خارجی داشتند اهمیت زیادی داشت. با افزایش ارزش بدهیهای خارجی بر مبنای پول داخلی، ترازنامه بسیاری از شرکتها و مؤسسات مالی تحت فشار قرار گرفت. کاهش اعتماد سرمایهگذاران نیز خروج سرمایه را تشدید کرد.
چرا بحران از تایلند به کشورهای دیگر رسید؟
شبکه گسترده ارتباطات مالی میان اقتصادهای منطقه باعث شد نگرانی سرمایهگذاران محدود به تایلند نماند. کاهش ارزش بات این نگرانی را ایجاد کرد که کشورهای دیگر نیز ممکن است با فشار مشابهی بر ارزهای خود روبهرو شوند. در نتیجه، فشار بر بازارهای ارز و سهام مالزی، اندونزی، فیلیپین و سپس کرهجنوبی افزایش یافت.
صندوق بینالمللی پول در بررسی بحران، به نقش خروج ناگهانی سرمایه و ضعف ساختارهای مالی در تشدید بحران اشاره کرده است. در چنین شرایطی، بانکها و شرکتهایی که به منابع خارجی کوتاهمدت وابسته بودند، با مشکل تأمین مالی روبهرو شدند.
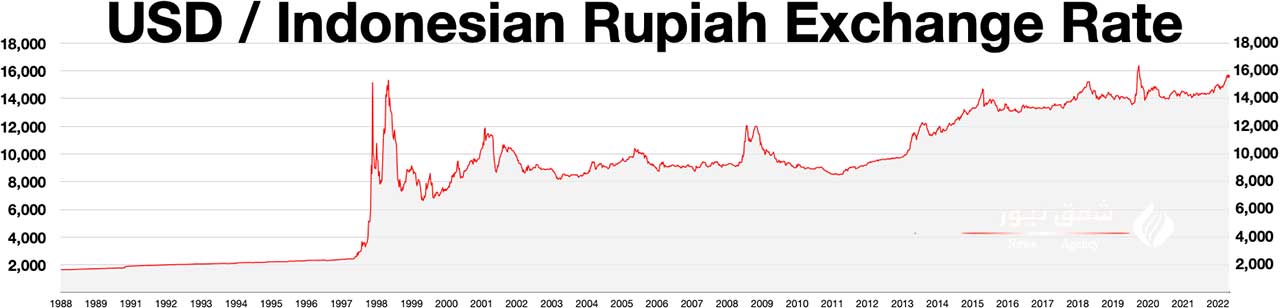
در اندونزی، ارزش روپیه بهشدت سقوط کرد و مشکلات بانکی و بدهی خارجی شرکتها شدت گرفت. دادههای تاریخی بانک جهانی نشان میدهد ارزش روپیه در جریان بحران حدود ۸۰ درصد کاهش یافت و تورم بهشدت افزایش پیدا کرد. خروج سرمایه و کاهش ارزش بازار سهام نیز فشار بر اقتصاد این کشور را افزایش داد.
کرهجنوبی و بحران بدهی شرکتها
کرهجنوبی در اواخر سال ۱۹۹۷ وارد مرحله شدید بحران شد. در این کشور، بخش بزرگی از فشار مالی متوجه بانکها و شرکتهای بزرگ بود. کاهش اعتماد سرمایهگذاران خارجی و دشواری تمدید بدهیهای کوتاهمدت، منابع ارزی کشور را تحت فشار قرار داد.
طبق اسناد صندوق بینالمللی پول، برنامه حمایتی این نهاد برای کرهجنوبی در ۳ دسامبر ۱۹۹۷ به توافق رسید و روز بعد به تصویب رسید. ارزش وون کره نیز در ماههای پایانی سال بهشدت کاهش یافت.
شدت رکود در سال ۱۹۹۸ در آمار تولید ناخالص داخلی نمایان شد. صندوق بینالمللی پول گزارش کرده است که تولید ناخالص داخلی کرهجنوبی در سال ۱۹۹۸ حدود ۷ درصد کاهش یافت؛ این کاهش برای تایلند حدود ۶ درصد و برای اندونزی حدود ۱۴ درصد بود.
نقش صندوق بینالمللی پول در مدیریت بحران مالی آسیا ۱۹۹۷
گسترش بحران باعث شد دولتهای منطقه برای تأمین منابع مالی و بازگرداندن اعتماد بازار به حمایت بینالمللی روی بیاورند. صندوق بینالمللی پول برنامههای حمایتی و اصلاحی را برای تایلند، اندونزی و کرهجنوبی اجرا کرد.
این برنامهها تنها به تأمین منابع مالی محدود نبودند و اصلاح ساختارهای مالی، تقویت نظام بانکی، تغییر سیاستهای اقتصادی و ایجاد شفافیت بیشتر در بخش مالی را نیز دنبال میکردند. در همان دوره، درباره سرعت و نحوه اجرای برخی اصلاحات صندوق بینالمللی پول نیز بحثهای گستردهای شکل گرفت.
بحران نشان داد که وجود ذخایر ارزی، کیفیت نظارت بانکی و مدیریت بدهی خارجی میتواند در زمان خروج ناگهانی سرمایه اهمیت تعیینکنندهای داشته باشد. تجربه کشورهای درگیر بحران بعداً به موضوع مطالعات گسترده در سیاستگذاری مالی تبدیل شد.
تأثیر بحران بر بازارهای ارز و سهام
کاهش ارزش پول ملی تنها بخش کوچکی از پیامدهای بحران بود. بازارهای سهام کشورهای درگیر نیز افت شدیدی را تجربه کردند و ارزش داراییهای مالی و شرکتها کاهش یافت. کاهش سرمایهگذاری و مصرف، ورشکستگی شرکتها و افزایش بیکاری از پیامدهای مستقیم رکود بودند.
در برخی کشورها، شرکتهایی که درآمد داخلی داشتند اما بدهی خود را به ارز خارجی پرداخت میکردند، با افزایش ناگهانی هزینه بدهی مواجه شدند. این وضعیت در مواردی به ناتوانی در بازپرداخت بدهی و تشدید مشکلات بانکی منجر شد.
صندوق بینالمللی پول در بررسی بحران مالی آسیا ۱۹۹۷ اشاره کرده است که کاهش شدید ارزش ارزها، بهویژه در کشورهایی با بدهی خارجی بالا، فشار زیادی بر بانکها و شرکتها وارد کرد.
تغییرات اقتصادی پس از بحران
بحران مالی آسیا ساختار سیاستگذاری اقتصادی کشورهای منطقه را تغییر داد. دولتها پس از تجربه خروج سریع سرمایه، توجه بیشتری به ذخایر ارزی و مدیریت بدهی خارجی نشان دادند. همچنین نظارت بر بانکها و وضعیت ترازنامه مؤسسات مالی اهمیت بیشتری پیدا کرد.
بانک جهانی در بررسی تحولات شرق آسیا اعلام کرده است که کشورهای در حال توسعه منطقه پس از بحران، بدهی خارجی و کسریهای مالی را کاهش دادند، ذخایر ارزی خود را افزایش دادند و نظارت مالی را تقویت کردند. بهبود وضعیت حسابهای خارجی نیز در سالهای بعد به افزایش مقاومت این اقتصادها در برابر شوکهای مالی کمک کرد.
این تغییرات تنها به سیاستهای پولی محدود نشد. اصلاح قوانین بانکی، افزایش شفافیت اطلاعات مالی، بازسازی مؤسسات مالی و توجه بیشتر به ساختار بدهی شرکتها نیز در بسیاری از کشورهای منطقه دنبال شد.
سه مرحله مهم بحران مالی آسیا ۱۹۹۷
- ژوئیه ۱۹۹۷: تایلند نظام نرخ ارز بات را تغییر داد و بحران ارزی وارد مرحله آشکار شد.
- نیمه دوم ۱۹۹۷: فشار مالی به اندونزی، مالزی، فیلیپین و کرهجنوبی گسترش یافت و بازارهای ارز و سهام منطقه تحت فشار قرار گرفتند.
- سال ۱۹۹۸: رکود اقتصادی در کشورهای درگیر شدت گرفت و برنامههای اصلاحی و بازسازی مالی وارد مرحله گستردهتری شد.
کشورهای درگیر بحران و پیامدهای اقتصادی
| کشور | رخداد اصلی | پیامد |
|---|---|---|
| تایلند | تغییر نظام ارزی بات در ژوئیه ۱۹۹۷ | افت شدید ارزش پول و بحران بانکی |
| اندونزی | سقوط شدید روپیه | افزایش تورم، بدهی و فشار بر بانکها و شرکتها |
| کرهجنوبی | بحران نقدینگی و بدهی خارجی | رکود شدید و اجرای برنامه حمایتی صندوق بینالمللی پول |
| مالزی | خروج سرمایه و فشار بر رینگیت | افت بازار سهام و کاهش فعالیت اقتصادی |
| فیلیپین | فشار بر پزو و بازار مالی | افزایش فشار مالی و کاهش رشد اقتصادی |
سه عامل مهم در تشدید بحران
- بدهی کوتاهمدت خارجی: وابستگی بخشی از بانکها و شرکتها به منابع خارجی کوتاهمدت، اقتصادها را در برابر توقف جریان سرمایه آسیبپذیر کرد.
- ضعف بخش مالی: رشد سریع اعتبارات و مشکلات موجود در برخی بانکها، توان مقابله با خروج سرمایه را کاهش داد.
- فشار بر نرخ ارز: کاهش اعتماد بازار و حملات سفتهبازانه، نظامهای ارزی کشورهای منطقه را تحت فشار قرار داد.
اعداد مهم بحران مالی آسیا
- ۱۹۹۷: آغاز بحران مالی آسیا در تایلند
- ۳ دسامبر ۱۹۹۷: توافق برنامه حمایتی صندوق بینالمللی پول برای کرهجنوبی
- ۱۴ درصد: کاهش تولید ناخالص داخلی اندونزی در سال ۱۹۹۸
- ۷ درصد: کاهش تولید ناخالص داخلی کرهجنوبی در سال ۱۹۹۸
- ۶ درصد: کاهش تولید ناخالص داخلی تایلند در سال ۱۹۹۸
بحران مالی آسیا ۱۹۹۷ و تغییر نگاه به ذخایر ارزی
پس از بحران، افزایش ذخایر ارزی به بخش مهمی از سیاست اقتصادی بسیاری از کشورهای شرق آسیا تبدیل شد. دولتها تجربه کردند که در صورت توقف جریان سرمایه خارجی، دسترسی به منابع ارزی میتواند برای حفظ ثبات بازار و تأمین نیازهای خارجی اهمیت داشته باشد.
بانک جهانی در ارزیابی سالهای بعد از بحران اعلام کرد که کشورهای شرق آسیا بدهی خارجی را کاهش داده، ذخایر ارزی را افزایش داده و وضعیت تراز پرداختهای خود را تقویت کردهاند. این تغییرات مستقیماً با تجربه بحران ۱۹۹۷ و ۱۹۹۸ ارتباط داشت.
بحران مالی آسیا ۱۹۹۷ نشان داد که رشد اقتصادی سریع، در صورت همراه نبودن با نظارت مالی مناسب، مدیریت بدهی و سازوکارهای دفاعی در برابر خروج سرمایه، میتواند در برابر شوکهای مالی آسیبپذیر باشد.
بحران مالی آسیا در نهایت به دورهای از اصلاحات اقتصادی و مالی در کشورهای آسیبدیده منجر شد. بازسازی بانکها، تقویت نظارت مالی، افزایش ذخایر ارزی و کنترل دقیقتر بدهی خارجی در سالهای پس از بحران در دستور کار دولتهای منطقه قرار گرفت.
منبع: صندوق بینالمللی پول، فدرال رزرو و بانک جهانی.